 Next

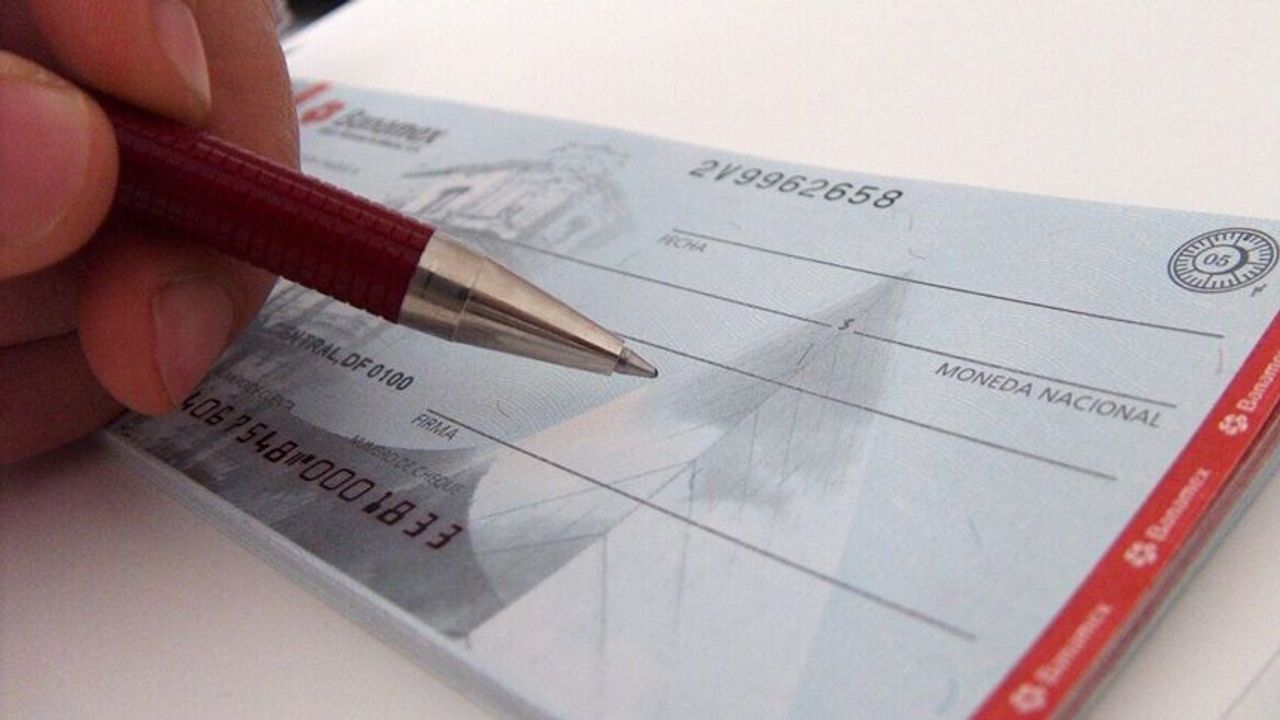
Çek 6102 Sayılı Türk Ticaret Kanunu hükümleri uyarınca kıymetli evrak niteliğinde bir kambiyo senedidir. Çek, niteliği itibari ile muhatap bankaya verilmiş kayıtsız ve şartsız bir havale senedidir.
Çekin tanımını ve içeriğini biraz açacak olursak;
Çek, var olan hakkın evrak ile delillendirildiği daha doğru ifade ile senede bağlı olarak sağlama alındığı, ticari hayatta tedavül kabiliyeti yüksek olan oldukça önemli bir kıymetli evraktır.
Çek görüldüğünde ödenmesi gereken kanuni bir ödeme aracıdır. Çekin herhangi bir vadeye ve süreye bağlı olması hukuken mümkün değildir. Çek üzerine yazılan vade tarihi mevzuatımıza göre yok hükmündedir. Daha net tabiri ile çek görüldüğü an ödenen bir ödeme aracıdır. Ancak bu durum ticari hayatta nakit para akışının veya diğer türevden ödemelerin yapılmadığı realitesi karşısında ekonomik sirkülasyonu olumsuz etkileyeceğinden dolayı istisna getirilen bir durumdur.
Şöyle ki; 6102 Sayılı TTK-795 ''(1) Çek görüldüğünde ödenir. Buna aykırı herhangi bir kayıt yazılmamış hükmündedir.'' amir hükmü ile vade durumunun mümkün olmayacağını söylemektedir. Ancak belirtmiş olduğumuz gerekçeler sebebi ile 5941 sayılı Çek Kanunu'nun Geçici 3. maddesinin 5. fıkrası ile TTK hükmüne net bir istisna getirilmiştir. 7566 sayılı Kanun ile yapılan son uzatmayla birlikte 31 Aralık 2028 tarihine kadar, üzerinde yazılı düzenleme tarihinden önce çekin ödenmek için muhatap bankaya ibrazı geçersiz sayılmıştır. Bu hali ile üzerinde ileri tarihli ödeme günü yazan bir çekte vade tarihi gelmeden çekin muhatap bankaya ibraz edilmesi lehtara herhangi bir hukuki müracaat hakkı tanımayacaktır. Nihai olarak hukuken vade bulunmamaktadır; ancak geçici yasal düzenleme ile uygulamada tarihinden önce ibraz edilmesi hukuki müracaat hakkını tanımayacaktır.
Çek kıymetli evraklar içerisinde belki de en ehemmiyet arz eden evrak türüdür. Kabul durumunun olmaması, görüldüğü an ödenmesi temel borç ilişkisinde mücerret sayılması en önemli özelliklerindendir.

Çekte karşılıksızdır işlemi yapılmasına sebebiyet verme suçu şikâyete bağlı suçtur. Çek Kanunu’nun 5. maddesi “Üzerinde yazılı bulunan düzenleme tarihine göre kanuni ibraz süresi içinde ibrazında, çekle ilgili olarak karşılıksızdır işlemi yapılmasına sebebiyet veren kişi hakkında, hamilin şikâyeti üzerine…” demek suretiyle suçla ilgili şikayet hakkının çekin hamilinde olduğunu açıkça ortaya koymuştur.
Hamil bu kapsamda hukuk dünyasında çok farklı yorumlamalara kapı aralamıştır. Daha önceden yapılan yargılamalarda Çek Kanunu’nun 5. maddesi kapsamında şikayetçinin sadece çeki bankaya ibraz eden kişi olabileceği gerekçesi ile diğer kişilerin şikayet hakkının bulunmadığı yönünden kararlar verilmiştir. Bu konuda çıkan uyuşmazlıkları Yargıtay net bir içtihat ile gidermiştir. Yargıtay 19. Ceza Dairesinin 10.05.2018 Tarih, 2018/3072 E., 2018/5874 K. sayılı ilamı ile Karşılıksız çek düzenleme suçunda şikayet hakkının; çeki tahsil amacıyla bankaya ibraz eden hamil ile karşılıksızdır işlemi yapıldıktan sonra çeki elinde bulunduran ve aynı zamanda karşılıksızdır işlemi yapılmadan önceki dönemde geçerli ve meşru ciranta olan kişiye ait olacağına karar vermiştir. Dolayısıyla şartları sağlayan cirantalarında şikayet hakkı bulunmaktadır.
Çekin kanuni ibraz süresi içinde muhatap bankaya ibraz edilmesi sonucu karşılıksız çıkması sonucunda da cezai müeyyide bulunmaktadır. Çekin karşılıksız çıkması durumunda keşideciye verilecek olan ceza adli para cezasıdır. Çek Kanunu’nun 5/1. maddesine göre hamilin şikâyeti üzerine, her bir çekle ilgili olarak, binbeşyüz güne kadar adli para cezasına hükmolunur. Ancak, hükmedilecek adli para cezası; çek bedelinin karşılıksız kalan miktarından az olamaz. Mahkeme ayrıca, çek düzenleme ve çek hesabı açma yasağına; bu yasağın bulunması hâlinde, çek düzenleme ve çek hesabı açma yasağının devamına hükmedecektir.
5237 Sayılı TCK’nın 52/4. maddesi gereği hakim, sanığın ekonomik ve şahsi hallerini göz önünde bulundurarak hükmedilen adli para cezasını süresi iki yılı geçmemek ve taksit miktarı 4’ten az olmamak üzere taksitlendirebileceği gibi kişiye adli para cezasını ödemesi için kesinleşme tarihinden itibaren bir yılı geçmemek üzere mehil verebilir. Uygulamada genelde taksit yapılması tercih edilmekte olup; istisnai olarak taksit yapılmadığı ve sanığa mehil verilmediği de görülmektedir. Çek Kanunu’nun 5/10. maddesi gereği ön ödeme, uzlaşma ve hükmün açıklanmasının geri bırakılmasına ilişkin hükümlerinin ise bu suçta uygulanamayacağını belirtmek isteriz.
Çek Kanunu’nun 5. maddesinde 15.07.2016 tarihinde yapılan değişikliğin ilk halinde hükmolunacak adli para cezasının çekin karşılıksız kalan miktarının yanı sıra “çekin üzerinde yazılı bulunan düzenleme tarihine göre kanuni ibraz tarihinden itibaren işleyecek 3095 sayılı Kanuna göre ticari işlerde temerrüt faizi oranı üzerinden hesaplanacak faizi ile takip ve yargılama gideri toplamından” oluşacak adli para cezasına hükmedilmesi düzenlenmişti. Ancak, Anayasa Mahkemesinin 26.07.2017 tarih ve 2016/191 E., 2017/131 K. sayılı kararı ile “çekin üzerinde yazılı bulunan düzenleme tarihine göre kanuni ibraz tarihinden itibaren işleyecek 3095 sayılı Kanuna göre ticari işlerde temerrüt faizi oranı üzerinden hesaplanacak faizi ile takip ve yargılama gideri toplamından” ibaresi iptal edilmiştir. Bu durum yaptırımı biraz yumuşatmıştır.
Ülkemizde karşılıksız çek nedeniyle açılan ve icra mahkemelerinde görülen ceza dosyası sayısı net olarak tek bir resmi kurum tarafından "toplam aktif dosya" adıyla anlık yayınlanmamakla birlikte, Türkiye Bankalar Birliği (TBB) Risk Merkezi verilerine göre karşılıksız işlem gören çek adedi her yıl yüz binlerle ifade edilmektedir. 2026 yılının ilk 6 ayında (Ocak-Haziran döneminde) bankalara ibraz anında karşılıksız çıkan çek sayısı 156.794 adet olarak kaydedilmiştir. Her bir karşılıksız çek yaprağı kanunen (5941 sayılı Çek Kanunu m. 5) ayrı bir suç ve ayrı bir adli para cezası konusu olduğu için, alacaklıların İcra Ceza Mahkemelerine yaptığı şikayetlerle birlikte bu rakamlar yüz binlerce ayrı ceza davasına/dosyasına dönüşmektedir. Türkiye genelinde karşılıksız çekten kaynaklı aktif ceza dosyası sayısı güncel olarak 250 bin sınırını aşmış durumdadır.
Adli para cezasının mahiyeti gereği Devlet'e ödenen nakdi bir ceza türü olması, aslında karşılıksız çıkan çekte müştekiye herhangi bir kolaylık sağlamamaktadır. Nitekim taksitlendirmenin de yapılması çoğu zaman sanıkların mevcut parayı çok daha rahat ödemesine ve müştekinin şikayet sonucu tabir-i caiz ise eline herhangi bir şey geçmemesine sebep olmaktadır. Sanığın adli para cezasının taksitlendirilerek ödenmesine hükmedilmesi bir nevi sanık ile Devlet arasında ikili bir ödeme sistemine geçiş olarak değerlendirilmekte ve sanık bu hali ile daha sert bir ceza-i yaptırımdan sıyrılmaktadır. Uygulamada bu durum karşısında son zamanlarda çeki ibraz eden hamillerin veya şikayet hakkına haiz olan cirantaların çoğu zaman şikayet hakkını kullanmadıklarına şahit olmaktayız. Esasında hapis müeyyidesine bir alternatif seçenek olan adli para cezasının normal adi suçlardaki uygulama sahası ile ticari suçlardaki uygulama sahasının aynı olmaması kanaatindeyiz. Adli para cezasının tek seferde veya en fazla iki seferde ödenmesi aksi halde hapis cezasının infaz edilmesi yaptırımı daha sert olacak, bu durum sanığın müşteki ile anlaşıp, müştekinin zararını giderdikten sonra müştekinin şikayetten vazgeçmesi sonucu dosyanın düşmesine daha etkin bir katkı sağlayacaktır. Özellikle adli para cezasından çevrilen hapis cezası olması sebebi ile sanığın infazının açık ceza infaz kurumunda çektirilecek olması da ticari hayattaki kötü niyetli yaklaşımları beraberinde getirmektedir. Ayrıca karara karşı istinaf yasa yolunun açık olması da süreci ek olarak uzatmakta ve müştekinin ticari zararının katlamaktadır.
Bu sebeple karşılıksız çek ekşide etme suçunun yaptırımı, adli para cezasının taksitlendirilmesi durumu, infaz aşamasında en azından bir süre kapalı ceza infaz kurumunun da gündeme alınması, imza veya tahrifat iddiası yoksa kesin nitelikte bir karar olması durumu bu kadar önemli olan bir kıymetli evrakın adi bir senet gibi kullanımının kolaylaşmasının önüne geçebileceği gibi, müştekilerin zararının katlanmasının da önüne geçecektir. Nitekim çoğu zaman ibraz eden ile meşru cirantalar arasında ciddi problemler doğmakta ve bu durum ticari iletişimi de sekteye uğratmaktadır. İşin özü bu kadar önemli bir kıymetli evrakın adi bir senet gibi herkesçe kullanılmasının ve binlerce insanın bu şekilde çoğu kötü niyetli keşideciler tarafından mağdur edilmesinin önüne bir an evvel geçilmeli ve yasal düzenlemeler konusunda adımlar atılmalıdır.
Aksi halde günümüz ticari hayatının en büyük problemlerinden biri olarak bu konu gündemdeki yerini koruyacaktır.

Av. Emre APAK