 Next

Bir ithalat işleminde beyan edilen Gümrük Tarife İstatistik Pozisyonu, eşyanın tabi olacağı vergi oranını belirlemekle kalmaz. İlave gümrük vergisi, dampinge karşı vergi, gözetim, kota, izin ve ürün güvenliği denetimi gibi eşyanın tabi olacağı pek çok uygulama da GTİP üzerinden yürütülür. Aynı eşyanın iki farklı pozisyonda değerlendirilmesi bu nedenle yalnız bir kod değişikliğinden ibaret değildir. Değişiklik, ithalat maliyetini artırabilir; ek tahakkuk ve para cezasına, kimi zaman da eşyanın ithali için gerekli bir belgenin bulunmadığı iddiasına yol açabilir.
Tarife uyuşmazlıklarında sık karşılaşılan hatalardan biri, eşyanın ticari adından veya faturadaki kısa tanımdan hareketle bir pozisyon seçilmesidir. Oysa sınıflandırma, eşyanın gümrüğe sunulduğu andaki objektif özellikleri üzerinden yapılmalıdır. Ürünün maddi yapısı, bileşimi, çalışma şekli ve işlevi tespit edilmeli; ardından bu özellikler pozisyon metinleri, bölüm ve fasıl notları ile Tarifenin Yorumu ile İlgili Genel Kurallar karşısında değerlendirilmelidir. Teknik tespit ile hukuki sınıflandırmanın birbirine karıştırılması, hem idari işlemde hem yargılama sırasında hatalı sonuca götürebilir.
Bu yazıda GTİP sisteminin bütün ayrıntılarını sıralamak yerine, sınıflandırmanın uygulamada nasıl kurulması gerektiği ve uyuşmazlık çıktığında hangi delil ve hukuki nedenlerin öne çıkarılacağı incelenecektir. Danıştayın bağlayıcı tarife bilgisi ve mama sandalyesi hakkında verdiği kararlar, bu konuda oldukça açık ölçütler içermektedir.
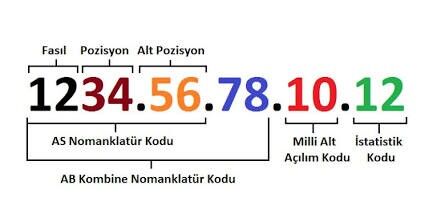
GTİP kodunun yapısı
Sınıflandırma nasıl yapılır?
GTİP, Türk Gümrük Tarife Cetvelinde eşyanın yerini gösteren on iki haneli bir koddur. İlk altı hane Armonize Sistem kodunu, yedinci ve sekizinci haneler Avrupa Birliği Kombine Nomanklatür açılımlarını, dokuzuncu ve onuncu haneler millî alt açılımları, son iki hane ise istatistik kodunu gösterir. Kodun sonuna kadar doğru ilerleyebilmek için önce eşyanın hangi pozisyonda bulunduğu, sonra bu pozisyon içindeki alt açılımlardan hangisine girdiği belirlenmelidir.
Gümrük Kanunu'nun 15 inci maddesi uyarınca gümrük vergileri, gümrük yükümlülüğünün doğduğu tarihte yürürlükte bulunan tarifeye göre hesaplanır. Bu kural özellikle geçmiş tarihli beyannameler hakkında sonradan yapılan kontrollerde önem taşır. Eşyanın güncel cetveldeki kodu ile beyanname tarihinde yürürlükte bulunan cetveldeki kodu veya alt açılımı aynı olmayabilir. İnceleme, işlem tarihinde yürürlükte olan metin üzerinden yapılmalıdır.
Sınıflandırmanın ilk dayanağı pozisyon metinleri ile bölüm ve fasıl notlarıdır. Fasıl başlığı veya eşyanın piyasadaki adı tek başına hukuki sınıflandırma sağlamaz. Genel Yorum Kuralı 1 de bölüm, fasıl ve tali fasıl başlıklarının yalnız yol gösterici olduğunu; sınıflandırmanın pozisyon metinleri ve ilgili notlara göre yapılacağını kabul eder. Bir ürün günlük dilde 'parça', 'aksesuar', 'oyuncak' veya 'makine' olarak adlandırılabilir. Bu adlandırmanın tarife cetvelindeki anlamla örtüşüp örtüşmediği ayrıca incelenmelidir.
Eşya tamamlanmamış, demonte, karışım veya birden fazla bileşenden oluşan bir ürünse, ikinci ve üçüncü kurallar gündeme gelir. Birden fazla pozisyon ilk bakışta uygulanabilir görünüyorsa önce eşyayı daha özel tanımlayan pozisyon araştırılır. Bu şekilde sonuca ulaşılamıyorsa bileşik eşya veya perakende setine esas niteliğini veren madde ya da bileşen belirlenir. Bunun da mümkün olmadığı hâlde, aynı derecede dikkate alınabilecek pozisyonlardan numara sırasına göre sonuncusu esas alınır. İlk üç kuralla sınıflandırılamayan eşyanın en çok benzediği ürüne göre değerlendirilmesi ise tamamlayıcı niteliktedir; doğrudan başvurulabilecek serbest bir kıyas yöntemi değildir.
Alt pozisyona geçildiğinde Genel Yorum Kuralı 6 ayrıca önem kazanır. Bu kurala göre yalnız aynı seviyedeki alt pozisyonlar karşılaştırılabilir. Önce tek tireli açılımlar arasında seçim yapılır; seçilen açılımın içindeki iki tireli ve daha alt seviyedeki ayrımlara daha sonra geçilir. Üst seviyede elenmiş bir grubun altındaki tanım, ürüne çok uygun görünse bile sınıflandırma o alt pozisyona taşınamaz. Uygulamada yalnız on iki haneli iki kodun son tanımlarını yan yana koymak, bu hiyerarşiyi gözden kaçırdığı için hatalı sonuç verebilir.
Gümrük Tarife Cetveli İzahnamesi, Dünya Gümrük Örgütü sınıflandırma görüşleri, Avrupa Birliği Kombine Nomanklatür açıklama notları ve idari sınıflandırma kararları pozisyonların kapsamının anlaşılmasında kullanılır. Bunlar pozisyon metni ve yasal notlarla birlikte değerlendirilmelidir. Herhangi bir açıklama, cetvelde bulunmayan yeni bir ölçüt yaratacak veya pozisyon metninin kapsamını değiştirecek biçimde uygulanamaz.
Danıştay Kararlarının Gösterdiği İki Temel Ölçüt
Tarife uyuşmazlıklarında eşyanın özelliklerinin belirlenmesi çoğu zaman özel ve teknik bilgi gerektirir. Katalog, kullanım kılavuzu, teknik çizim, üretici açıklaması, numune, laboratuvar tahlili ve uzman görüşü bu amaçla kullanılabilir. Bu belgelerin görevi, ürünün ne olduğunu ve nasıl çalıştığını ortaya koymaktır. Ürünün hangi GTİP'te sınıflandırılacağı ise teknik bir tespitin otomatik sonucu değil, tarife kurallarına göre yapılması gereken hukuki bir değerlendirmedir.
Danıştay 7. Dairesinin 26.09.2014 tarihli, E.2010/1720 ve K.2014/4186 sayılı kararı bu ayrımı somut biçimde göstermektedir. Uyuşmazlık, ticari adı mama sandalyesi olan eşyanın 'yüksekliği ayarlanabilen oturmaya mahsus döner koltuk ve sandalyeler' arasında mı, yoksa 'metal iskeletli oturmaya mahsus diğer mobilyalar' arasında mı sınıflandırılacağına ilişkindir. İlk derece mahkemesi bilirkişi raporunda belirtilen pozisyonu esas alarak bağlayıcı tarife bilgisini iptal etmiştir.
Danıştay, bilirkişinin eşyanın teknik özelliklerini açıklayabileceğini, ancak hangi tarife pozisyonuna girdiği konusunda hukuki yorum yapamayacağını belirtmiştir. Mahkemenin rapordaki GTİP sonucunu aynen benimsemesi yeterli görülmemiştir. Daire daha sonra Genel Yorum Kuralı 6 uyarınca tek ve iki tireli açılımları sırasıyla incelemiş; tekerlekleri üzerinde farklı yönlere hareket edebilen mama sandalyesinin kendi ekseni etrafında dönme mekanizmasına sahip bir döner koltuk sayılamayacağı sonucuna ulaşmıştır. Böylece sınıflandırmayı ürünün ticari adından veya tek bir özelliğinden değil, pozisyon hiyerarşisi ve teknik yapısından hareketle yapmıştır.
Kararın uygulamadaki karşılığı açıktır. Bilirkişi raporuna 'eşyanın GTİP'i nedir' şeklinde tek bir soru yöneltilmesi sağlıklı değildir. Raporda malzeme, bileşim, ölçü, çalışma sistemi, bileşenlerin görevi ve ürünün sunulduğu hâl ayrıntılı biçimde tespit edilmelidir. Tarife pozisyonlarının karşılaştırılması ve Genel Yorum Kurallarının uygulanması mahkemeye aittir. Raporda önerilen kodun neden doğru veya yanlış olduğu da dava dilekçesinde pozisyon metinleri üzerinden ayrıca tartışılmalıdır.
İkinci ölçüt, aynı seviyedeki açılımların karşılaştırılmasıdır. Bir ürünün bazı özellikleri alt düzeydeki bir tanıma uyuyor diye o pozisyona gidilemez. Önce ürünün üst seviyedeki gruba girip girmediği belirlenmelidir. Mama sandalyesi kararında 'dönebilme' kavramının günlük dildeki geniş anlamı ile tarife pozisyonundaki teknik anlamının ayrılması bunun iyi bir örneğidir. GTİP uyuşmazlığında kullanılan her kavram, ilgili pozisyonun sistemi içinde okunmalıdır.
Bağlayıcı Tarife Bilgisi Ne Ölçüde Güvence Sağlar?
Tarife belirsizliği ithalat öncesinde fark edilmişse başvurulabilecek en önemli araç Bağlayıcı Tarife Bilgisidir. BTB, belirli bir eşyanın Türk Gümrük Tarife Cetvelindeki sınıflandırılmasına ilişkin idari karardır. Gümrük idarelerini yalnız tarife pozisyonu bakımından ve bilginin verildiği tarihten sonra tamamlanacak işlemler için bağlar. Hak sahibinin ithal edilen eşya ile BTB'de tanımlanan eşyanın her bakımdan aynı olduğunu kanıtlaması gerekir.
BTB başvurusunda ürünün ticari adının yazılması yeterli değildir. Ürünün bileşimi, teknik özellikleri, kullanım biçimi ve sınıflandırmayı etkileyebilecek bütün unsurlar açıkça gösterilmeli; katalog, fotoğraf, teknik çizim, numune veya tahlil sonucu başvuruya eklenmelidir. Eksik veya yanıltıcı bilgiye dayanan karar iptal edilebilir. Üründe sonradan yapılan küçük görünen bir değişiklik de sınıflandırmayı etkiliyorsa eski BTB yeni eşya için güvence sağlamaz.
Gümrük Kanunu'na göre BTB verildiği tarihten itibaren altı yıl geçerlidir. Bununla birlikte cetvelin değişmesi, Dünya Gümrük Örgütünün uyulması gereken nomanklatür veya sınıflandırma kararlarında değişiklik yapılması ya da BTB'nin iptal veya değiştirilmesi geçerliliği daha önce sona erdirebilir. Bu nedenle altı yıllık süre tek başına yeterli değildir; her ithalatta hem ürünün aynılığı hem de sınıflandırmaya esas düzenlemelerin yürürlük durumu kontrol edilmelidir.
Başka bir firma adına düzenlenen BTB, kural olarak üçüncü kişiyi doğrudan hak sahibi hâline getirmez. Bununla birlikte aynı temel özellikleri taşıyan eşyanın idarece daha önce farklı bir pozisyonda sınıflandırılmış olması bütünüyle önemsiz değildir. Emsal BTB’nin bağlayıcılığından söz edilemese de eşyanın aynı özellikleri taşıdığı ortaya konulabiliyorsa bu karar; idari uygulamanın tutarlılığı, eşitlik ve hukuki güvenlik yönünden uyuşmazlıkta destekleyici bir veri olarak ileri sürülebilir. Ancak emsal BTB’ye dayanılabilmesi için ürünlerin ticari adlarının benzemesi yeterli olmayıp sınıflandırmaya esas teknik özelliklerinin karşılaştırılması gerekir.
BTB verilmesine ilişkin işlem, bir idari işlem olup yargısal denetime açıktır. Danıştay 7. Dairesinin E.2015/1591, K.2015/4517 sayılı kararında, BTB’nin kesin ve yürütülmesi zorunlu bir idari işlem olduğu ve bu işleme karşı Gümrük Kanunu’nun 242 nci maddesinde öngörülen itiraz yolunun ardından dava açılabileceği hükme bağlanmıştır.
Uyuşmazlık doğduğunda ne yapılmalıdır?
İdare sonradan farklı bir GTİP tespit ettiğinde tartışma yalnız iki kodun karşılaştırılması üzerinden yürütülmemelidir. Önce idarenin eşya hakkındaki maddi tespitleri ayrıştırılmalıdır. İncelenen numunenin beyanname kapsamındaki ürünü temsil edip etmediği, tahlilin hangi yöntemle yapıldığı, katalog veya teknik belgelerin dikkate alınıp alınmadığı ve sınıflandırmada hangi bölüm ya da fasıl notunun uygulandığı belirlenmelidir. Gerekçede yalnız alternatif GTİP'in yazılması, işlemin denetlenebilmesi için çoğu zaman yeterli değildir.
Savunulacak pozisyon da aynı yöntemle kurulmalıdır. Ürünün objektif özellikleri önce belgelenmeli; ilgili pozisyon metinleri ve notlar açıkça gösterilmeli; Genel Yorum Kurallarından hangisinin neden uygulandığı açıklanmalıdır. Emsal BTB veya sınıflandırma kararı kullanılacaksa ürünlerin gerçekten aynı özellikleri taşıdığı ortaya konulmalıdır. Bir başka ülkedeki tarife kodu veya satıcının faturaya yazdığı GTİP, Türkiye bakımından bağlayıcı değildir. Bununla birlikte Armonize Sistemin ilk altı hanesi ve Avrupa Birliği Kombine Nomanklatürünün ilk sekiz hanesi yönünden ortaya çıkan farklılık, teknik ve hukuki inceleme gerektiren bir belirti olabilir.
Yanlış GTİP tespiti vergi farkı doğuruyorsa Gümrük Kanunu'nun 234 üncü maddesi gündeme gelebilir. Serbest dolaşıma giriş rejimine tabi eşyada tarife uygulamasını etkileyen cins, tür veya nitelik yanlış beyan edilmiş ve beyana göre hesaplanan vergiler ile alınması gereken vergiler arasındaki fark yüzde beşi aşmışsa vergi farkı tahsil edilir ve kanunda öngörülen para cezası uygulanır. Sadece idarenin farklı bir kod ileri sürmesi ceza için yeterli değildir. Doğru pozisyonun ve buna bağlı vergi farkının kanuni koşullara uygun biçimde belirlenmesi gerekir.
GTİP değişikliği vergi oranını değiştirmese bile sonuç doğurabilir. Yeni pozisyonun gözetim belgesine, ithalat iznine, kota veya dampinge karşı önleme tabi olması hâlinde farklı tahakkuk ve yaptırım hükümleri uygulanabilir. Her işlem kendi hukuki dayanağıyla incelenmelidir. Vergi farkı, para cezası ve ticaret politikası önleminden kaynaklanan işlem aynı maddi tespite dayansa da itiraz nedenleri ve hukuki sonuçları birbirinden farklı olabilir.
Ek tahakkuk, para cezası veya sınıflandırmaya ilişkin idari karar tebliğ edildiğinde Gümrük Kanunu'nun 242 nci maddesindeki on beş günlük itiraz süresi korunmalıdır. İtiraz dilekçesinde alternatif kodu söylemekle yetinilmemeli; idarenin sınıflandırmayı hangi aşamada yanlış kurduğu gösterilmelidir. Tahlil veya bilirkişi değerlendirmesi eleştiriliyorsa karşı teknik görüş sunulması yararlı olabilir. Teknik görüşün GTİP seçmek yerine ürünün sınıflandırmaya esas özelliklerini açıklaması daha güçlü bir delil oluşturur.
Dava aşamasında da teknik tespit ile hukuki nitelendirme arasındaki sınır korunmalıdır. Mahkeme bilirkişiye başvurabilir; fakat hükmünü yalnız raporda yazılı kod üzerine kuramaz. Pozisyon metinleri, bölüm ve fasıl notları ile Genel Yorum Kuralları mahkeme tarafından uygulanmalı ve ulaşılan sonucun gerekçesi kararda gösterilmelidir.
Tarife riskinin gümrük işlemlerine başlanmadan yönetilmesi, sonradan yürütülen bir uyuşmazlıktan daha düşük maliyetlidir. Düzenli veya yüksek tutarlı ithalatta ürün dosyasının baştan oluşturulması gerekmektedir. Teknik katalog, bileşim bilgisi, kullanım kılavuzu, çizim, fotoğraf, numune ve üretici açıklamaları birbiriyle uyumlu olmalıdır. Muhtemel pozisyonlara bağlı vergi ve ticaret politikası önlemleri birlikte kontrol edilmeli; ciddi belirsizlik varsa BTB başvurusu düşünülmelidir. Önceki beyannamenin kabul edilmiş olması, aynı kodun sonraki işlemlerde tartışılmayacağı anlamına gelmez. Üründe veya mevzuatta değişiklik olduğunda sınıflandırma yeniden gözden geçirilmelidir.
Sonuç
GTİP tespiti, ürüne uygun görünen on iki haneli kodun seçilmesiyle tamamlanan bir işlem değildir. Sağlıklı sınıflandırma, eşyanın objektif özelliklerinin doğru belirlenmesini ve tarife cetvelindeki hiyerarşinin adım adım uygulanmasını gerektirir. Pozisyon metinleri ile bölüm ve fasıl notları başlangıç noktasıdır; Genel Yorum Kuralları ise birden fazla ihtimalin hangi sırayla eleneceğini gösterir.
Tarife uyuşmazlığının sonucu çoğu kez dosyanın teknik kısmı ile hukuki kısmının doğru ayrılmasına bağlıdır. Bilirkişi eşyanın özelliklerini tespit eder, uygulanacak GTİP'i mahkeme belirler. BTB, ithalat öncesinde önemli bir hukuki güvence sağlayabilir, ancak yalnız kararın kapsamındaki aynı eşya ve yürürlükte kaldığı dönem için bağlayıcıdır. Uyuşmazlık çıktıktan sonra ise ürünün teknik dosyası, tarife kuralları ve emsal kararlar birlikte kullanılmalı; on beş günlük idari itiraz süresi kaçırılmamalıdır.
Not: Bu yazı, genel bilgilendirme amacıyla hazırlanmış olup hukuki görüş veya danışmanlık niteliği taşımaz. Her somut olay, işlem tarihinde yürürlükte bulunan mevzuat ve eşyanın özellikleri dikkate alınarak ayrıca değerlendirilmelidir.