 Next

Öz
Sermaye piyasalarındaki son fon krizleri ve tasfiye süreçleri, yatırımcıların hak arama yöntemleri ile doğru hukuki desteği seçme kriterlerini kritik bir gündem maddesi haline getirmiştir. Yatırım fonlarında yaşanan kayıpların ve mağduriyetlerin giderilmesi, geleneksel borç-alacak ilişkilerinden çok daha karmaşık ve uzmanlık gerektiren bir yapıya sahiptir.
Bu çalışmada fon yatırımcılarının haklarını korurken izlemesi gereken stratejik yol haritası ve avukat seçerken başvurabileceği nesnel ölçütler ortaya konulmaktadır.
İnceleme, normatif ve doktrinel yöntemle yürütülmüş; seçilmiş yargı kararlarından yararlanılmıştır.
1. Giriş
Yatırım fonlarına ilişkin uyuşmazlıklarda yatırımcı, çoğu zaman hukuki ve ekonomik unsurların iç içe geçtiği bir yapıyla karşılaşmaktadır. Fonun kuruluşu, portföyün yönetimi, varlıkların saklanması, finansal raporların bağımsız denetimi ve yatırımcının bilgilendirilmesi farklı kuruluşların görev alanına girebilir. Bu nedenle bir değer kaybının ortaya çıkması, tek başına hangi kişi veya kuruluşun sorumlu olduğunu göstermemektedir.
Mali kaybın ardından başlatılan hak arama süreci ise ikinci bir ilişkiyi gündeme getirir: yatırımcı ile avukat arasındaki avukatlık ilişkisi. Bu ilişkide karşılaşılabilecek yanıltıcı başarı vaatleri, yetersiz risk açıklamaları veya takip ihmalleri, ilk kayıptan bağımsız yeni zararlara yol açabilir. Kamuoyunda bu durum bazen fonzede iken avukatzede olmak ifadesiyle anlatılmaktadır.
Bu çalışmada yaptığımız uyarıların amacı, avukatlık mesleğini zan altında bırakmak kesinlikle değildir. Amaç; büyük mali kayıplar yaşayan yatırımcılara, vekil seçerken kesin vaatlere değil; bilgiye, yönteme ve şeffaflığa odaklanmaları gerektiğini hatırlatmaktır. Değerlendirmelerimiz hatalı temsil ve yanıltıcı vaatler nedeniyle ortaya çıkabilecek ikinci mağduriyet riskine yönelik bir uyarı olarak anlaşılmalıdır.
2. Fon Kaybının Hukuki Niteliği
a) Yatırım ilişkisinin belirlenmesi
Hukuki değerlendirmenin ilk aşaması, yatırımcının hangi ilişki içinde bulunduğunun belirlenmesidir. Günlük dilde “fon” olarak adlandırılan her yapı, 6362 sayılı Sermaye Piyasası Kanunu anlamında yatırım fonu değildir. Yatırım fonuna katılım, bireysel portföy yönetimi, izinsiz para toplama veya kişisel bir hesaba para gönderilmesi birbirinden farklı hukuki sorunlar doğurabilir.
Sermaye Piyasası Kanunu’nun 52. maddesi, yatırım fonunu belirli varlık ve haklardan oluşan portföyleri işletmek amacıyla kurulan bir malvarlığı olarak kabul etmektedir. Söz konusu hükme göre, “tasarruf sahiplerinden fon katılma payı karşılığında toplanan para ya da diğer varlıklarla, tasarruf sahipleri hesabına, inançlı mülkiyet esaslarına göre Kurulca belirlenen varlık ve haklardan oluşan portföy veya portföyleri işletmek amacıyla portföy yönetim şirketleri tarafından fon iç tüzüğü ile kurulan ve tüzel kişiliği bulunmayan mal varlığına yatırım fonu adı verilir. “
Yatırım fonunun kuruluşu ve yönetimi, yatırımcı, portföy yönetim şirketi ve saklayıcı arasındaki ilişkilerin birlikte değerlendirilmesini gerektirir.
Portföy yönetim şirketi, fonu, yatırım fonu katılma payı sahiplerinin haklarını koruyacak şekilde temsil eder, yönetir veya yönetimini denetler. Portföy yönetim şirketi yatırım fonuna ait varlıklar üzerinde kendi adına ve fon hesabına mevzuat ve fon iç tüzüğüne uygun olarak tasarrufta bulunmaya ve bundan doğan hakları kullanmaya yetkilidir.
Portföy yönetim şirketi ile katılma payı sahipleri arasındaki ilişkilere bu Kanunda, ilgili mevzuatta ve fon iç tüzüğünde hüküm bulunmayan hâllerde 11/1/2011 tarihli ve 6098 sayılı Türk Borçlar Kanununun 502 ila 514 üncü maddeleri hükümleri kıyasen uygulanır.
Bu çerçevede yatırımın niteliği belirlenirken özellikle fon iç tüzüğü, izahname, katılma payı kayıtları, hesap hareketleri, risk açıklamaları, kamuyu aydınlatma belgeleri ve yatırımcıya yapılan bildirimler incelenmelidir. İncelemenin amacı, yalnızca zararın miktarını değil, zararın hangi işlemden ve hangi hukuki ilişkiden kaynaklandığını da ortaya koymaktır.
b) Piyasa riski ile yükümlülük ihlali ayrımı
Yatırım araçlarının değeri piyasa koşullarına bağlı olarak değişebilir. Dolayısıyla katılma payının değer kaybetmesi, tek başına fon yöneticisinin hukuka aykırı davrandığını veya yatırımcıya anaparayı iade etmekle yükümlü olduğunu göstermez.
Bununla birlikte yatırımın risk içermesi, profesyonel yöneticinin özen, sadakat ve bilgilendirme yükümlülüklerini ortadan kaldırmaz. Sermaye Piyasası Kanunu m. 52 uyarınca portföy yönetim şirketi, fonu katılma payı sahiplerinin haklarını koruyacak şekilde temsil etmek, yönetmek veya yönetimini denetlemekle yükümlüdür. Kanunda, ilgili mevzuatta ve fon iç tüzüğünde hüküm bulunmayan hâllerde Türk Borçlar Kanunu’nun vekâlete ilişkin hükümleri kıyasen uygulanır.
Bir fon kaybında sorumluluk araştırması şu sorular etrafında yürütülebilir:
-Fonun açıklanan yatırım stratejisi ve risk yapısı nedir?
-İşlemler mevzuata, iç tüzüğe ve izahnameye uygun mudur?
-Değerleme, saklama ve bilgilendirme yükümlülükleri yerine getirilmiş midir?
-İlişkili kişilerle yapılan işlemlerde çıkar çatışması var mıdır?
-İleri sürülen ihlal ile yatırımcının zararı arasında nedensellik bağı kurulabilmekte midir?
-Zararın hangi bölümü piyasa koşullarından, hangi bölümü ileri sürülen ihlalden kaynaklanmaktadır?
Bu sorular, fon kaybını otomatik olarak tazminata dönüştürmediği gibi, yatırımcıya sunulan risk açıklamalarının her türlü ihlali kendiliğinden ortadan kaldırdığı anlamına da gelmez.
c) Dava Açmaktan Önce Strateji Kurmak: Sorumluluk Haritası
aa) Çok katmanlı inceleme ihtiyacı
Fon uyuşmazlıklarında hukuki hizmetin değeri yalnızca bir dava açılmasında değil, öncelikle kime, hangi hukuki sebeple ve hangi delillere dayanılarak başvurulacağının belirlenmesinde ortaya çıkar. Bunun için yatırımcının zararı ile işlem zincirindeki kuruluşların görevleri arasında çok katmanlı bir sorumluluk haritası oluşturulmalıdır.
Bu haritada, somut olayın özelliklerine göre aşağıdaki aktörler değerlendirilebilir:
• Portföy yönetim şirketi: Fonun yönetimi, temsil edilmesi veya yönetiminin denetlenmesi bakımından üstlendiği görevler.
• Portföy saklayıcısı kuruluş: Saklama hizmeti ve ilgili mevzuattan doğan özel yükümlülükler.
• Bağımsız denetim kuruluşu: Denetimin kapsamı ile finansal tablo ve raporlardaki olası eksiklik veya yanıltıcılık.
• Dağıtıcı ve diğer aracılar: Üstlendikleri hizmetin ve yatırımcıya sunulan bilginin niteliği.
• Kamu otoritesi: Somut idari işlem veya eylemler ile ileri sürülen hizmet kusuru iddiasının hukuki şartları.
• Gerçek kişi yönetici veya çalışanlar: Karara katılımları, görevleri, eylemleri ve kişisel sorumluluklarının hukuki dayanağı.
Bu aktörlerden birinin yatırım ilişkisinde bulunması, diğerlerinin eylemlerinden veya zararın tamamından kendiliğinden sorumlu olduğu anlamına gelmez. Her biri yönünden yükümlülük, ihlal, zarar ve nedensellik bağlantısı ayrı kurulmalıdır.
Özellikle bağımsız denetim bakımından Sermaye Piyasası Kanunu m. 63, denetim kuruluşlarının görevlerinin kapsamıyla sınırlı sorumluluğunu ve belirli raporlardaki yanlış, yanıltıcı veya eksik bilgiler nedeniyle doğan zararları düzenlemektedir. Dolayısıyla denetçi sorumluluğu araştırılırken, denetlenen finansal tablo veya raporun ne olduğu, denetim görevinin kapsamı ve ileri sürülen zararla ilişkisi belirlenmelidir.
Kamusal denetim eksikliği iddiası da yalnızca zararın gerçekleşmiş olmasından çıkarılamaz. İlgili idarenin görev ve yetkileri, somut işlem veya eylemi, ileri sürülen hizmet kusuru ve nedensellik bağı ayrıca değerlendirilmelidir.
bb) Birden fazla sorumlu ve farklılaştırılmış teselsül
Birden fazla kişi aynı zarardan sorumlu tutulabilir. Ancak sorumluluklarının kapsamı ve hukuki temeli her zaman aynı olmayabilir.
Türk Ticaret Kanunu m. 557’de düzenlenen farklılaştırılmış teselsül, hükmün uygulama alanına giren şirket sorumluluğu uyuşmazlıklarında, birden fazla kişinin aynı zarardan kusuru ve durumun gerekleri ölçüsünde birlikte sorumlu tutulmasını ifade eder. Bununla birlikte yatırım fonunun kendine özgü yapısı nedeniyle bu hüküm, her fon uyuşmazlığında bütün kuruluş ve kişiler için otomatik olarak uygulanamaz.
Bu nedenle strateji hazırlanırken önce her kişi bakımından uygulanabilir sorumluluk rejimi belirlenmeli; ardından aynı zarardan birlikte sorumluluk ve başvuru ilişkisi olup olmadığı incelenmelidir.
4. Avukatlık İlişkisinde Özen Borcu ve Sonuç Vaadi
a) Avukatın üstlendiği borcun niteliği
Türk Borçlar Kanunu m. 506 uyarınca vekil, üstlendiği işi vekâlet verenin haklı menfaatlerini gözeterek sadakat ve özenle yürütmekle yükümlüdür. Özenin ölçüsünde, benzer alanda iş üstlenen basiretli bir vekilin davranışı esas alınır. Avukatlık Kanunu m. 34 de avukatın görevini özen, doğruluk ve mesleğin gerektirdiği güvene uygun biçimde yerine getirmesini öngörür.
Avukatlık ilişkisinde temel yükümlülük, müvekkilin istediği sonucun mutlaka elde edilmesi değil, üstlenilen işin gerektirdiği mesleki özenin gösterilmesidir. Fon uyuşmazlıklarında bu özen, hukuki ilişkinin doğru nitelendirilmesi, belgelerin incelenmesi, muhtemel sorumluların belirlenmesi, delil ihtiyaçlarının tespiti ve müvekkilin riskler konusunda bilgilendirilmesi de hizmetin kapsamına göre önem taşır.
b) Kesin başarı vaadi ile hukuki değerlendirme arasındaki fark
Bir avukat somut belgeler üzerinden davanın güçlü ve zayıf yönlerini açıklayabilir ve başarı ihtimaline dair gerekçeli bir öngörü sunabilir. Buna karşılık davanın kesin kazanılacağı veya kaybın tamamının mutlaka tahsil edileceği yönünde güvence verilmesi, yargılama ve tahsil süreçlerinin belirsizliğiyle bağdaşmaz.
Avukatın görevi sonuç değil, özen borcudur: Avukat, müvekkilinin haklarını korumak için süreci en yüksek özenle yürütmekle yükümlüdür. Bu kapsamda avukat fon uyuşmazlıklarında öncelikle zararın kaynağını doğru tespit etmelidir. Portföy yönetim şirketi, saklama kuruluşu, bağımsız denetim firması veya kamusal denetim organları... Zarara hangisinin, ne ölçüde sebep olduğu belirlenmelidir.
Bir kurumun süreçte yer alması, zararın tamamından sorumlu olduğu anlamına gelmez. Her aktör için "Görevi neydi?", "Hangi yükümlülüğü ihlal etti?" ve "Bu ihlal zarara nasıl yol açtı?" soruları ayrı ayrı sorulmalıdır.
c) Kaybedilen dava ve mesleki kusur
Davanın kaybedilmesi tek başına avukatın mesleki kusurunu ispatlamaz. Bunun tersi de doğrudur: Avukatın sonuçtan sorumlu olmaması, sürelerin takip edilmemesi veya müvekkilin yanıltılması gibi davranışları haklı kılmaz.
Yargıtay, idari davanın süresinde açılmadığı ileri sürülen bir uyuşmazlıkta, avukatın özen borcuna aykırılığının yanında zarar ve nedensellik bağının da araştırılması gerektiğini belirtmiştir. Kararda, önceki dava süresinde açılsaydı müvekkilin davayı kazanabilme ihtimalinin ve başka hukuki imkânların bulunup bulunmadığının yeterince incelenmediği sonucuna ulaşılmıştır (3. HD, E. 2021/8506, K. 2022/2443, T. 17.03.2022).
5. Mesleki Yetkinlik ve Disiplinlerarası Tecrübe
Sermaye piyasası uyuşmazlıkları, yalnızca genel borçlar hukuku hükümlerinin soyut biçimde uygulanmasıyla çözümlenemez. Özellikle fon yönetimi, şirketler hukuku, finansal raporlama ve kamuyu aydınlatma süreçlerinin bir arada değerlendirilmesi gerekir.
Bu nedenle hukuki temsil seçiminde, uyuşmazlığın niteliğine göre şu alanlardaki bilgi ve pratik deneyim sorgulanmalıdır:
• Sermaye Piyasası Kanunu ve ilgili düzenlemeler: Fon kuruluşu, portföy yönetimi, saklama, bilgilendirme ve denetim yükümlülükleri.
• Türk Ticaret Kanunu: Şirket yöneticilerinin ve denetçilerin sorumluluğu ile somut olayda uygulanabilir diğer şirketler hukuku hükümleri.
• Kamuyu Aydınlatma Platformu süreçleri: Somut fon veya ilgili kuruluş hakkında KAP’ta yayımlanması gereken açıklamaların, raporların ve tarihsel kayıtların incelenmesi.
• Finansal ve teknik inceleme: Değerleme, portföy hareketleri ve zarar hesabı bakımından uygun uzman desteğinin sağlanması.
Her uyuşmazlığın aynı bilgi alanlarını gerektirmediği de gözetilmelidir. Örneğin KAP incelemesinin kapsamı, fonun veya ilgili kuruluşun tabi olduğu açıklama yükümlülüklerine göre değişir.
Belirli bir kurumda çalışmış olmak tek başına yeterliliğin güvencesi değildir. Aynı şekilde Sermaye Piyasası Kurulu, banka veya aracı kurum geçmişinin bulunmaması da bir avukatın bu alanda yetkin olmadığını göstermez. Kurumsal görevler, akademik çalışmalar, benzer uyuşmazlıklardaki deneyim ve teknik ekiplerle çalışma kapasitesi birlikte değerlendirilebilecek göstergelerdir.
Yatırımcı bakımından daha işlevsel sorular şunlardır:
• Avukat, yatırım ilişkisinin niteliğini ve incelenmesi gereken belgeleri açıklayabiliyor mu?
• Piyasa kaybı ile olası yükümlülük ihlalini ayırabiliyor mu?
• Muhtemel sorumluların görevlerini ve sorumluluk dayanaklarını farklılaştırabiliyor mu?
• Dava veya başvurunun zayıf yönlerini ve tahsil riskini açıkça ifade ediyor mu?
• Teknik uzman desteğine hangi aşamada ihtiyaç duyulacağını açıklayabiliyor mu?
• Dosyanın takibi ve müvekkilin bilgilendirilmesi için anlaşılır bir yöntem öneriyor mu?
6. Görevli Mahkeme ve Zaman Aşımı Riski
Yatırımcılar arasındaki hukuki ilişkinin niteliğine, fonun türüne ve tarafların sıfatına göre görevli mahkeme değişkenlik gösterir. Tüm yatırımcıları standart olarak Tüketici, Ticaret veya İdare Mahkemesi'ne yönlendirmek hatalı bir yaklaşımdır. Ayrıca fonun tasfiye aşamasında olması, başvuru ve dava zamanaşımı sürelerini kendiliğinden durdurmaz; bu nedenle hak düşürücü sürelerin takibi hayati önem taşır.
a) Görevli Mahkemenin Belirlenmesi
Fon uyuşmazlıklarında tek bir görevli mahkeme yoktur. Mahkeme; yatırımcının sıfatına, karşı tarafın (davalının) niteliğine ve hukuki ilişkinin türüne göre belirlenir:
Dava doğrudan Portföy Yönetim Şirketi (PYŞ), saklama kuruluşu veya fonun kendisine karşı, yöneticilerin sorumluluğuna (TTK m. 553 vb.) dayandırılarak açılıyorsa ticaret mahkemesi görevlidir.
Zararın doğmasında Sermaye Piyasası Kurulu gibi kamu otoritelerinin "hizmet kusuru" (denetim ve gözetim görevini eksik yapma) olduğu iddia ediliyorsa, bu kurumlara karşı açılacak tam yargı (tazminat) davalarında idare mahkemeleri görevlidir.
Davanın yanlış mahkemede açılması, aylar süren bir yetkisizlik/görevsizlik kararına ve bu süreçte hak düşürücü sürelerin kaçmasına neden olabilir.
b) Zamanaşımı ve Hak Düşürücü Süreler
Fon krizlerinde zamanaşımı, davanın dayandırıldığı hukuki sebebe (sözleşmeye aykırılık, haksız fiil, yöneticilerin sorumluluğu) göre değişir:
Sözleşmeye Aykırılık Durumunda (Genel Zamanaşımı): Yatırımcı ile aracı kurum veya banka arasındaki alım-satım / portföy yönetim sözleşmesine aykırılık iddialarında Borçlar Kanunu uyarınca 10 yıllık genel zamanaşımı süresi uygulanır.
Haksız Fiil ve Usulsüzlük Durumunda: Eğer süreçte bir dolandırıcılık, manipülasyon veya hileli yönlendirme (haksız fiil) varsa süre; zararın ve tazminat yükümlüsünün öğrenildiği tarihten itibaren 2 yıl ve her halükarda fiilin işlendiği tarihten itibaren 10 yıldır.
Yöneticilerin Sorumluluğu Davalarında: Portföy yönetim şirketi yöneticilerine ve denetçilere karşı açılacak sorumluluk davalarında süre; davacının zararı ve sorumluyu öğrendiği tarihten itibaren 2 yıl ve her halükarda zararı doğuran fiilin meydana geldiği günden itibaren 5 yıldır.
Ceza Zamanaşımı İmkanı: Eğer fona yönelik fiil aynı zamanda Türk Ceza Kanunu anlamında bir suç (Örn: Nitelikli dolandırıcılık, güveni kötüye kullanma) teşkil ediyorsa ve ceza kanunundaki zamanaşımı süresi daha uzunsa, hukuk davasında da o uzun ceza zamanaşımı süresi uygulanır.
İdari Başvuru Süreleri (Kamu Kurumları İçin): SPK'ya karşı idare mahkemesinde dava açılacaksa, zararın öğrenilmesinden itibaren 1 yıl içinde kuruma yazılı başvuru yapılmalıdır. Eylem ne zaman öğrenilirse öğrenilsin, eylem tarihinden itibaren her halde 5 yıl içinde idareye başvurulmalıdır.
İdareden gelen cevaba (veya zımni redde) göre 60 gün içinde dava açılmalıdır.
Kritik İstisna (İdariliğin Öğrenilmesi): Danıştay ve Anayasa Mahkemesi kararlarına göre, 1 ve 5 yıllık sürelerin başlaması için kişinin yalnızca "zararı" bilmesi yetmez; bu zararın idarenin bir eyleminden (hizmet kusurundan) kaynaklandığını (idariliğini) tam olarak bilmesi veya hukuken öğrenebilecek duruma gelmesi gerekir.
En büyük yanılgılardan biri, fonun tasfiye sürecine girmesinin veya SPK incelemesinin devam etmesinin zamanaşımını durduracağı algısıdır. Fonun tasfiyede olması, üçüncü kişilere (aracı kurum, banka, eski yöneticiler) açılacak tazminat davalarının zamanaşımını kendiliğinden durdurmaz. Bu nedenle "tasfiye bitsin, sonra bakarız" düşüncesi hak kayıplarına yol açabilir.
7. Ücret Sözleşmesinde Şeffaflık
Hukuki temsil ilişkisinde ikinci mağduriyet riskini azaltmanın önemli araçlarından biri, ücret ve giderlerin başlangıçta açıkça belirlenmesidir. Taraflar arasındaki yazılı düzenlemede, en azından aşağıdaki hususların açıklığa kavuşturulması yararlıdır:
• Üstlenilen işin kapsamı ve hangi başvuruları içerdiği,
• Kararlaştırılan maktu ücret ve ödeme aşamaları,
• Varsa başarıya bağlı veya nispi ücretin hangi değer üzerinden hesaplanacağı,
• Başarıya bağlı ücretin hangi aşamada doğacağı,
• Dava, başvuru, bilirkişi ve diğer giderlerin kim tarafından karşılanacağı,
Avukatlık Kanunu m. 164, yüzdelik ücretin kararlaştırılmasına ve avukatlık ücretine ilişkin sınırları düzenlemektedir. Bu nedenle başarıya bağlı ücret, somut sözleşmenin kanuna uygunluğu ayrıca incelenmek kaydıyla bir ücret modeli olabilir; sonuç garantisiyle aynı şey değildir.
Şeffaf bir sözleşme, ücret konusunda bütün uyuşmazlıkların kesin olarak önleneceği anlamına gelmez. Bununla birlikte hizmet kapsamının, risklerin ve mali yükümlülüklerin açıkça belirlenmesi, tarafların beklentilerini somutlaştırır ve sonradan yaşanabilecek anlaşmazlıkları azaltmaya yardımcı olur.
Sonuç
Fon yatırımcısının korunması, mali kaybın ardından yalnızca bir dava açılmasına indirgenemez. Öncelikle yatırım ilişkisinin niteliği, yönetim ve denetim yükümlülükleri, muhtemel sorumlular ve zarar arasındaki bağlantı belirlenmelidir. Piyasa kaynaklı değer kaybı ile yükümlülük ihlalinden doğan zarar arasındaki ayrım, tazminat hukuku bakımından temel önemdedir.
Etkin bir hukuki strateji; portföy yönetim şirketinin, saklayıcının, bağımsız denetçinin, diğer aracıların ve idarenin rolünü ayrı ayrı incelemeyi gerektirir. Birden fazla sorumluya ilişkin değerlendirmede, farklılaştırılmış teselsül dâhil hukuki kurumlar, uygulama alanları doğrulanarak kullanılmalıdır.
Hukuki temsil bakımından avukatın temel yükümlülüğü, kural olarak belirli bir yargı sonucunu sağlamak değil, üstlendiği işi mesleğin gerektirdiği sadakat ve özenle yürütmektir. Davanın kaybedilmesi tek başına kusur oluşturmayacağı gibi, sonuç garantisi bulunmaması da takip ihmalini veya yanıltıcı bilgilendirmeyi haklı kılmaz.
Yatırımcı açısından en güvenilir yaklaşım; kesin kazanma ve tahsil vaatleri yerine disiplinlerarası deneyimi, önerilen sorumluluk haritasını, alternatif çözüm yollarının uygulanabilirliğini, açıklanan riskleri ve ücret sözleşmesinin şeffaflığını sorgulamaktır. Böylece hem ilk mali kaybın hukuki niteliği daha sağlıklı değerlendirilebilir hem de hak arama sürecinde yeni bir mağduriyet yaşanması riski azaltılabilir.
Zarara uğrayan bir yatırımcının hızlı ve mucizevi bir çözüm araması anlaşılırdır. Ancak bu psikoloji, sorgulanmayan uzmanlık iddialarının veya içi boş kesinlik vaatlerinin tuzağına düşülmesine neden olmamalıdır.
Dosyadaki riskleri açıkça anlatan, sorumluları doğru ayrıştıran ve yol haritasını şeffafça ortaya koyan bir hukuki yaklaşım, en parlak vaatten daha güvenilirdir.
Hak ararken avukatınıza sormanız gereken temel soru:
"Bu davayı kesin kazanır mıyız?" değil;
"Dosyam hangi delillerle, nasıl bir stratejiyle ve hangi riskler gözetilerek yürütülecek?" olmalıdır.
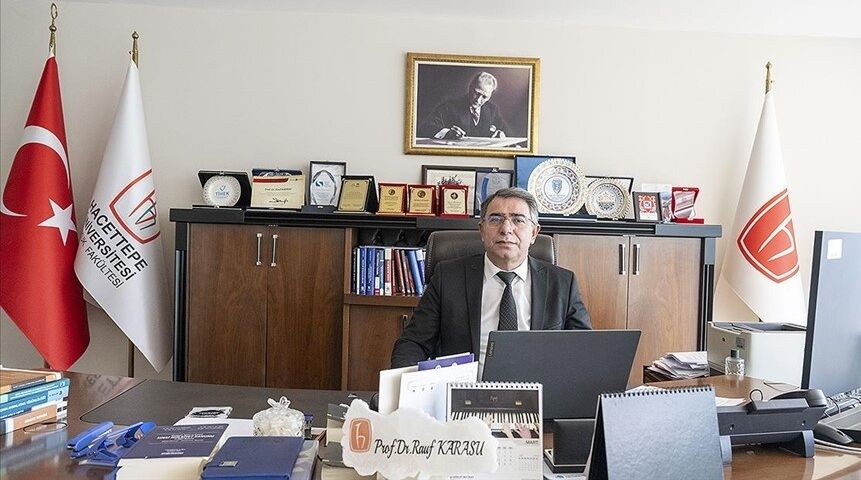
Prof. Dr. Rauf Karasu
Hacettepe Üni. Hukuk Fak Sermaye Piyasası Hukuku Öğr. Üyesi